李宁有意收购Castore;Kizik起诉斯凯奇侵权;开云Q3业绩转弱

-收购动态-

传安踏、李宁有意收购英国运动品牌Castore

英国运动品牌Castore正与潜在买家洽谈出售事宜,联合创始人TomBeahon透露,安踏、李宁及部分美国大型鞋履品牌均已表达兴趣。相关谈判也意味着,Castore此前计划在伦敦证券交易所上市的可能性有所降低。
Castore由TomBeahon与其兄弟PhilBeahon于十年前创立,此后通过拓展运动俱乐部装备合作、开设国内外门店及收购品牌持续扩大规模。公司曾在一轮融资中获得约9.5亿英镑估值,旗下业务包括Belstaff和Grenson。尽管Castore预计今年营收将实现两位数百分比增长,并继续寻求收购机会,但公司仍面临产品质量争议,最近一份财务报告也显示其处于亏损状态。对潜在买家而言,Castore的增长潜力与经营挑战并存。截至目前,安踏与李宁暂未予置评。(WWD)
小编评:
对安踏而言,刚刚拿下彪马股权,再收购Castore可以补齐欧洲体育IP运营能力,形成品牌矩阵互补;李宁坚持单品牌战略,收购意愿大概率有限。这笔交易最大风险在于估值偏高、盈利偏弱,后续还要消化质量争议,如何完成业务扭亏、避免收购后持续拖累业绩,是买家必须权衡的问题界面新闻

Kizik起诉斯凯奇侵权
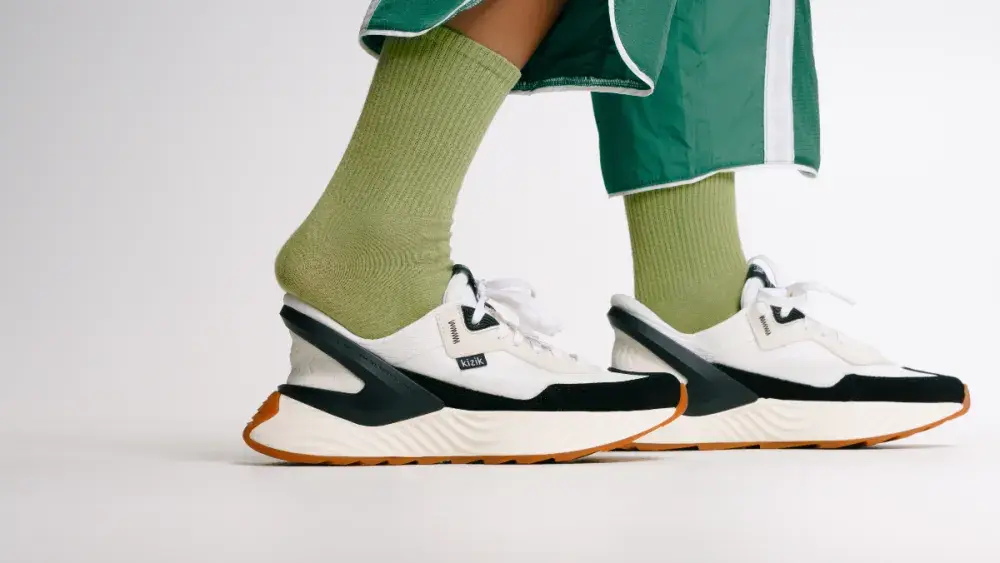
免提鞋履品牌Kizik(母公司HandsFreeLabs,专利主体FastIP)日前在美国得克萨斯联邦法院,对Skechers(斯凯奇)发起专利侵权诉讼,矛头直指斯凯奇增长主力Hands‑FreeSlip‑ins免提一脚蹬全产品线。Kizik方主张,自家拥有免提自动后跟支撑结构相关专利,同时指责斯凯奇还在产品外观、营销标语方面模仿Kizik标志性Cage技术鞋款,属于故意侵权,要求损害赔偿并申请销售禁令,希望叫停相关鞋款销售。
斯凯奇表示免提穿鞋属于百年通用产品概念,品牌独立研发Slip‑ins整套技术,手握全球超140项相关专利,强调双方技术存在本质区别,会全力应诉抗辩,还指出起诉时间点刚好临近公司重大并购消息。(FN有料)
小编评:
这场诉讼不只是技术之争,更是赛道份额争夺:一旦禁令落地,斯凯奇会遭遇短期营收损失;若 Kizik 胜诉,后续将掌握免提鞋品类的专利话语权,行业技术门槛会被大幅抬高。
-财报数据-

Puig集团第三季度销售额达到13.9亿欧元
截至9月30日的第三季度,西班牙美妆及时尚集团Puig第三季度销售额达到13.9亿欧元,按报告口径计算同比增长7.2%,销售额按可比口径(like-for-like)增长5.6%。前九个月的销售额按可比口径增长4.8%,集团所有业务品类及地区市场均实现可比销售额增长,销售总额达到37.5亿欧元。
按业务板块划分,香水与时尚业务仍是Puig最大的收入来源,前九个月该业务实现营收27亿欧元,第三季度销售额为9.858亿欧元。彩妆业务销售额达到6.285亿欧元,第三季度销售额达到2.697亿欧元。护肤业务实现销售额4.141亿欧元,第三季度销售额为1.353亿欧元,按有机口径计算下降0.8%。(品牌官方)
小编评:
Puig本季度全品类、全市场实现正增长,香水与时装依旧是营收基本盘,彩妆保持稳健增长;唯一短板是护肤业务小幅下滑,增长动力明显向香化品类倾斜。集团整体增长质量稳定,没有依赖单一市场,不过护肤板块增长遇冷,意味着品牌后续需要在护肤线加大新品研发与营销投入,补齐业务短板,维持三大业务均衡发展。

洽洽食品前三季度净利润3.88亿元
10月22日,洽洽食品发布2026年第三季度报告。报告显示,前三季度公司实现营业收入53.62亿元,同比增长19.11%;归母净利润3.88亿元,同比增长130.97%;扣非净利润3.34亿元,同比增长191.33%。其中,第三季度营收18.56亿元,同比增长6.09%;归母净利润1.42亿元,同比增长79.13%。
业绩高增主要得益于葵花籽原料成本下降带来的毛利率修复,第三季度单季毛利率同比提升2.1个百分点至26.6%。分产品看,瓜子基本盘保持稳健,坚果类延续高增态势,2026年上半年坚果收入同比增长90.7%。渠道端,电商增长由抖音直播业务带动,量贩渠道持续导入新品,海外市场在东南亚等地稳步扩品。近期公司还在盒马、抖音等渠道推出新鲜碧根果,并推进风味坚果、魔芋、冰淇淋等新品的试销与布局。(东方财富证券)
小编评:
洽洽业绩迎来高弹性爆发,核心驱动力来自瓜子原料降价带来的毛利率修复,成本红利兑现十分明显。主业瓜子根基稳固,坚果业务持续高速增长,成为第二增长曲线;渠道层面,抖音直播拉动线上增量,量贩渠道持续铺货,海外市场稳步拓店,新品类也在积极试销。后续最大变量来自农产品原料价格波动,一旦瓜子采购成本再度上行,毛利率红利会快速收缩,业绩增速也会随之回落。

Moncler集团前三季度营收同比增长3%
截至9月30日的九个月内,Moncler集团营收同比增长3%,从去年同期的18.4亿欧元增至18.9亿欧元。按固定汇率计算,销售额增长6%。按品牌划分,Moncler营收同比增长2%,从15.5亿欧元增至15.8亿欧元。按固定汇率计算,营收增长6%。
第三季度,Moncler营收为4.996亿欧元,按固定汇率计算下降1%。这一表现受到直营(DTC)渠道放缓的影响,该渠道按固定汇率计算下降2%。StoneIsland营收同比增长6%,从去年同期的2.881亿欧元增至3.06亿欧元。按固定汇率计算,营收增长8%。(品牌官方)
小编评:
集团整体增长放缓,第三季度直营渠道出现下滑,主品牌 Moncler增长动力不足;好在副牌Stone Island保持稳健双位数增长,撑起集团基本盘。冷暖季产品分化明显,秋冬羽绒服主业增长乏力,DTC直营增速转弱,反映高端户外羽绒服需求阶段性降温。品牌接下来需要依靠新品迭代、渠道精细化运营稳住直营大盘,同时继续放大Stone Island的增长势能,对冲主品牌增长乏力的压力。

比音勒芬前三季度营收达40.77亿元
近日,比音勒芬披露2026年三季度报告。前三季度实现营业收入40.77亿元,同比增长27.36%;归属于上市公司股东的净利润7.47亿元,同比增长20.51%;扣非净利润7.35亿元,同比增长27.15%;基本每股收益1.31元。
第三季度实现营业收入14.76亿元,同比增长34.44%,增速高于前三季度整体水平;归母净利润2.56亿元,同比增长24.72%;扣非净利润2.62亿元,同比增长39.53%。(品牌官方)
小编评:
品牌延续高景气度,前三季度营收、利润双双保持高双位数增长,第三季度营收增速进一步抬升,增长动能持续走强。作为高端商务男装龙头,品牌在男装整体偏弱的大环境下逆势上行,受益于高端商务服饰刚性需求、会员运营与渠道精细化管理。业绩增长确定性较强,后续重点在于持续拓宽产品矩阵,拉长增长周期,避免过度依赖单一男装品类。

开云Q3业绩转弱
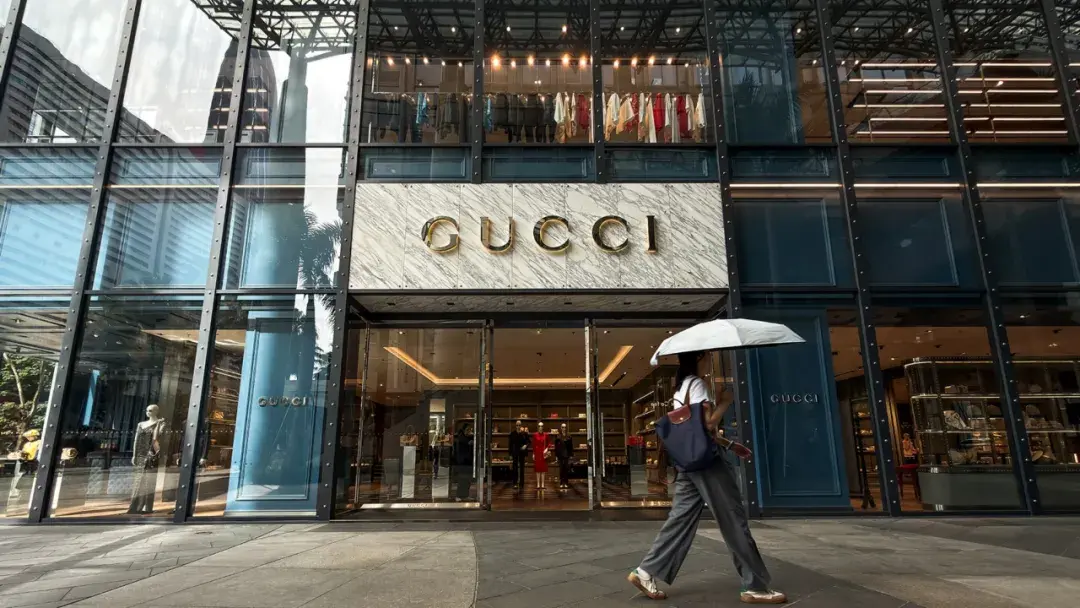
开云集团日前公布2026第三季度销售数据,集团可比口径营收下滑1%,未能达成分析师预期的1%增长目标,集团复苏进程遭遇阻碍。该集团核心旗舰品牌Gucci承压明显,可比销售同比下跌6%,表现不及市场一致预期(预期下滑3%)。
上一季度Gucci仅录得2%的跌幅,市场曾寄望在CEOFrancescaBellettini与创意总监Demna的操盘下品牌迎来拐点,但Q3数据显示复苏出现倒退,中国市场需求走弱、中东地缘冲突等宏观因素。(品牌官方)
小编评:
开云集团复苏进程遭遇挫折,核心拖累来自旗舰品牌 Gucci。品牌跌幅较上一季度进一步扩大,新团队的调整效果不及预期,叠加中国市场消费走弱、中东地缘环境扰动,业绩修复不及市场预期。奢侈品复苏并非线性上行,头部大牌的拐点会反复出现,Gucci 接下来还要持续打磨产品系列、优化门店运营,等待消费回暖;同时开云也需要依靠其他品牌分担业绩压力,降低集团对单一旗舰的依赖。

英国食品集团Compleat Food Group扩充高管团队
Miu Miu增速明显回落
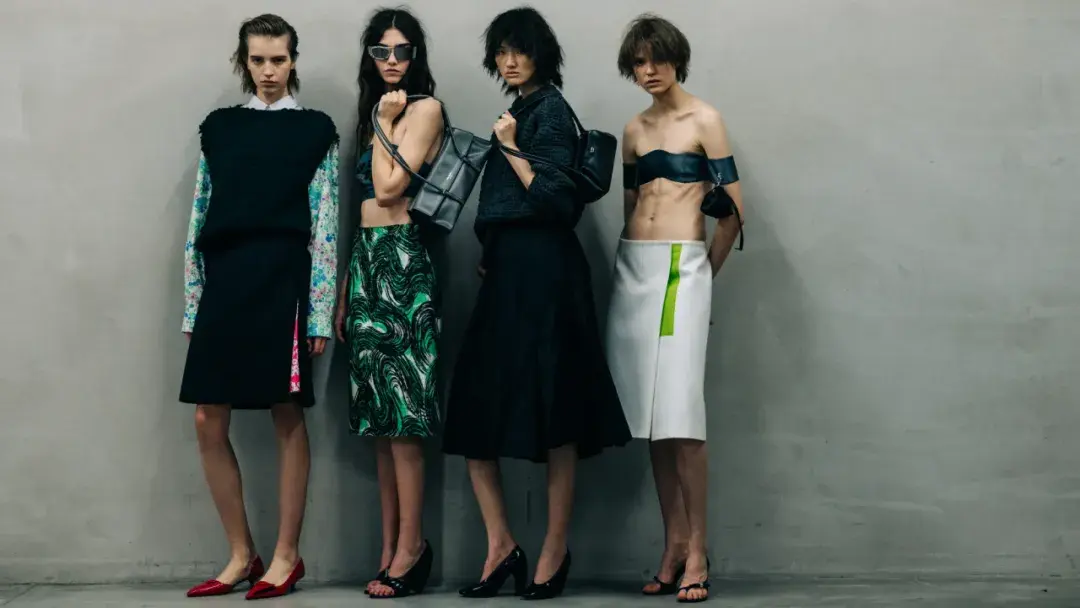
意大利奢侈品集团PradaGroup日前公布截至2026年9月30日的前九个月业绩,集团整体实现增长,但受去年同期极高对比基数影响,曾经高速爆发的MiuMiu出现增速大幅放缓,第三季度行业大环境整体充满挑战。该集团前9个月净收入45.41亿欧元,固定汇率口径有机增长4%;第三季度营收增速进一步降温,有机增长仅1%。
分品牌零售数据来看,核心主品牌Prada前9个月零售销售增长2%,Q3同比+1%,美洲、亚太(含中国)市场表现向好,欧洲、日本基本保持平稳,创意内容与零售运营支撑品牌韧性。MiuMiu面临高基数压力,去年前9个月零售大涨41%、Q3增幅29%。本期前9个月零售仅增长1%,第三季度零售销售同比下滑3%;剔除中东市场扰动之后,Q3业绩大体持平。刚刚完成收购的Versace纳入合并报表,贡献4.41亿欧元营收。(品牌官方)
小编评:
Prada集团整体保持稳健增长,但增长结构出现分化:主品牌Prada保持平稳韧性,而此前高速爆发的Miu Miu受高基数影响,前三季度增速大幅回落,第三季度甚至出现小幅下滑。爆款红利褪去后,年轻副牌很难维持此前的爆发式增长,品牌进入增长休整期。集团依靠新收购的Versace补充营收体量,未来需要持续为Miu Miu打造新爆款,摆脱高基数带来的增长压力。
-人事动态-

LVMH旗下真力时启动大规模裁员
奢侈品巨头LVMH集团旗下瑞士腕表品牌Zenith(真力时)日前开启为期三年深度战略重塑,品牌将收缩零售业务、砍掉绝大多数现有产品线,计划大规模裁员,目标在2029年以全新高端定位重新回归市场。
据瑞士媒体消息,力洛克工厂约200个岗位中半数面临裁撤,海外销售分销岗位另有约100个岗位风险。品牌已依法启动员工协商流程,结果将在11月12日敲定。短期之内大部分现有系列将停产,零售渠道将关停。(FN有料)
小编评:
这是LVMH对旗下腕表业务的一次大刀阔斧整改:品牌过去产品线繁杂、定位模糊,陷入中端价格带内卷,盈利能力持续承压。此次断臂瘦身,短期会造成组织阵痛,长期是为了砍掉低效SKU,聚焦高端腕表赛道,重塑品牌溢价,不过品牌重建周期漫长,能否顺利完成高端转型仍存在不确定性。

lululemon内部晋升全球品牌创意副总裁
加拿大运动服饰品牌lululemon日前宣布内部提拔PatJeffers担任全球品牌创意副总裁。新岗位下,PatJeffers将全面执掌公司创意概念、品牌平台搭建以及各类品牌营销落地项目。
加入lululemon之前,PatJeffers拥有丰厚运动行业履历,有两年以上自由职业经历,作为品牌&创意总监服务多个运动生活方式品牌;也曾在耐克Nike任职超过七年,历任多个营销关键岗位,包括NikeRunning全球品牌营销总监、Nike会员体系全球项目经理,深度熟悉运动品牌营销与会员运营体系。(FN有料)
小编评:
本次提拔属于内部人才梯队建设,新任高管拥有耐克多年营销与会员运营履历,深谙运动生活方式品牌的创意打法lululemon稳固基本盘之后,重心从单纯拓店转向品牌内容升级,希望通过统一全球创意策略,持续强化松弛运动生活的品牌心智。内部提拔有助于保持品牌战略连贯性,避免外来高管带来的理念冲突;后续创意营销能否持续拉动用户复购、巩固品牌溢价,是本次人事调整的核心看点。
